Pensioen? Daar dacht ik dus nooit aan.

Foto Nienke de Groot
Ik ben al mijn hele werkende leven ondernemer. Sinds 2009 heb ik mijn eigen bedrijf en ik heb nooit een baas gehad. Als je in loondienst werkt, bouw je meestal samen met je werkgever pensioen op (jullie leggen vaak allebei een deel in, best een fijn systeem eigenlijk), maar bij mij was er niemand die dat regelde. Ik heb wel recht op AOW, maar verder moest ik het zelf doen. En ik stond er die eerste jaren gewoon helemaal niet bij stil. Pensioen voelde als iets voor later, voor een versie van mij die vast wel een keer zou uitzoeken hoe dat allemaal werkt. Ik was ook nog zo jong toen ik begon met ondernemen (negentien!), ik dacht niet zoveel na over de toekomst.
Totdat ik met andere ondernemers om me heen wél over onze financiële toekomst sprak. Online zag ik ook steeds vaker dingen voorbijkomen over pensioen opbouwen. En toen begon het me te dagen: ik had eigenlijk no clue hoe ik er zelf voor stond.
Het moment dat ik eindelijk ging kijken
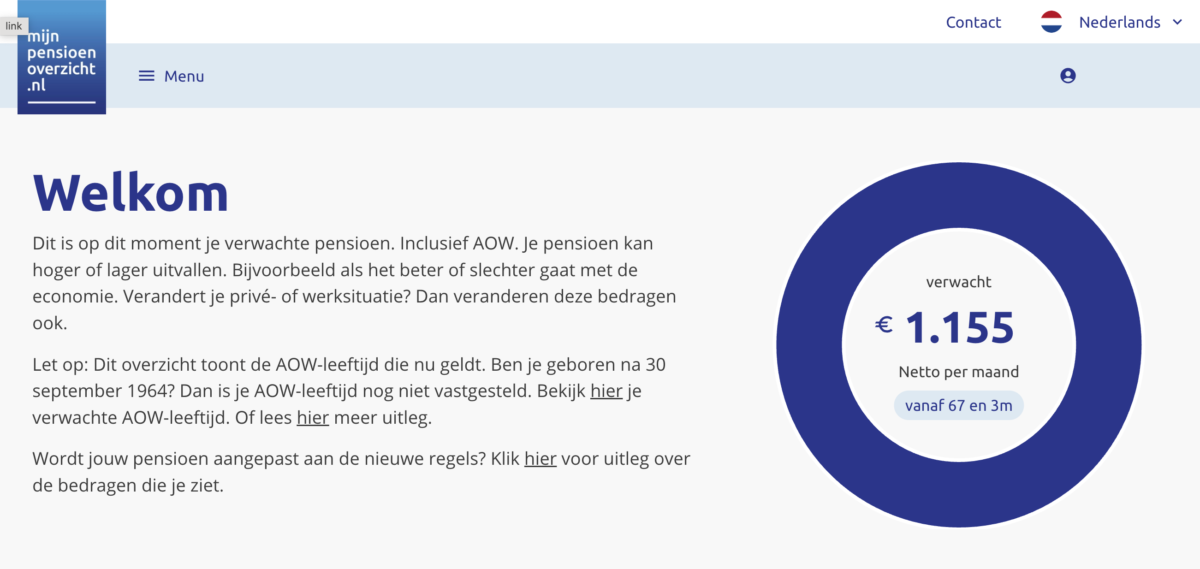
Dus daar zat ik, een jaar of negen ondernemen verder, en ik logde voor het eerst in op mijnpensioenoverzicht.nl. Dat is dé plek waar je ziet hoeveel AOW je straks krijgt en hoeveel pensioen je via je werkgever(s) hebt opgebouwd. Inloggen met DigiD, klaar in een paar minuten. En toen zag ik het: ik bouw alleen AOW op en ik had nog helemaal geen pensioen opgebouwd.
Ergens wist ik dat natuurlijk wel (geen werkgever, dus ook geen werkgeverspensioen), maar het zwart op wit zien is toch anders. Maar het gaf me eindelijk de duidelijkheid waar ik naar zocht. De basis, de AOW, die staat er gewoon. En de rest? Daar kon ik vanaf dat moment zélf iets mee. Ik wist waar ik stond, en dat is zo veel fijner dan dat vage ‘ik moet daar nog eens naar kijken’-gevoel dat ik al jaren had.
Die momenten waarop je er even bij stil moet staan

Er zijn allerlei veranderingen in je werk en privéleven die invloed kunnen hebben op je pensioen, en niemand die je daar even een appje over stuurt, haha. Voor jezelf beginnen bijvoorbeeld zoals ik deed: dan bouw je geen pensioen op via een werkgever, maar dat moet je zelf regelen. Ga je van werken voor een baas naar werken voor jezelf? Dan heeft die switch dus impact op je pensioen.
Veranderingen in je werk of privé zoals trouwen, nieuwe baan of meer of minder werken kunnen invloed hebben op de hoogte van je pensioen. Op dat soort momenten is het handig om je pensioen te checken.
Wat ik daarna heb geregeld (stap voor stap)

Oké, ik wist dus dat ik alleen AOW zou krijgen. Wat nu verder?
Eerst heb ik gecheckt wat ik ongeveer nodig heb om later fijn te leven. Dat klinkt misschien als een enorme klus, maar het viel wel mee. Ik heb gekeken wat ik nu per maand uitgeef, wat daarvan straks wegvalt (hopelijk geen hypotheek meer, geen werkkosten), wat ik verwacht dat dit tegen die tijd zal kosten en wat er verder bij zal komen aan kosten. Geen rocket science, gewoon een avondje met een notitieboek en een rekenmachine. Met een realistisch beeld van hoe mijn leven eruit zal zien als ik richting de 70 ben.
Toen ben ik in de mogelijkheden gedoken om zelf iets op te bouwen naast die AOW. Er zijn verschillende manieren om je geld met belastingvoordeel vast te zetten voor later via een zogenaamde lijfrente. Dat kan door te sparen op een pensioenrekening, maar je kunt ook kiezen voor pensioenbeleggen.
Dat laatste doe ik: er gaat elke maand automatisch een vast bedrag in en ik hoef er verder niet naar om te kijken. Daarnaast beleg ik een deel ‘vrij’. Dat geld staat niet vast en hoef ik dus niet voor later te bewaren (mag wel 😉), maar ik heb er ook geen belastingvoordeel mee. Dat vrij beleggen gaat ook automatisch. Dat past bij mij, omdat ik van systemen hou die zichzelf draaien (structuurjunkie, hallo). Het geeft me zó veel rust dat het nu gewoon stáát en dat ik nu heel steady iets opbouw voor later. Ik ben er niet veel mee bezig, ik kijk af en toe om te zien wat er staat, dan ben ik tevreden (haha) en dan ga ik weer verder met mijn leven.
Even belangrijk om te zeggen: dit is geen financieel advies, ik deel alleen hoe ik het zelf heb aangepakt. Wat bij jou past kan iets heel anders zijn. En beleggen kent risico’s: je kunt (een deel van) je inleg verliezen.
Zo check jij het ook (dit duurt maar een paar minuten)

Dit is wat ik deed en wat jij vandaag ook kunt doen: ga naar pensioen3daagse.nl/juistekoers, beantwoord een paar korte vragen en ontvang persoonlijke tips voor jouw situatie. Daarna log je in op mijnpensioenoverzicht.nl om je pensioen te checken. Dat is alles. Daarna kun je rustig kijken welke mogelijkheden er zijn om zelf iets aan te vullen, als dat nodig is. Maar die eerste stap, gewoon even wéten waar je staat, die is zo makkelijk. Had ik dit maar jaren eerder gedaan!
Waar sta jij? Kies jouw startpunt
Kijk op de website van de Pensioen3daagse van Wijzer in geldzaken en check welke veranderingen in werk en privé invloed kunnen hebben op jouw pensioen:
- Voor jezelf werken (team ondernemers, deze is voor ons!)
- Samenwonen of trouwen
- Een nieuwe baan
Kortom
Van 10 tot en met 12 november is het de Pensioen3daagse: hét moment om die check eindelijk eens te doen. Ik stelde het jaren uit en het kostte me uiteindelijk een paar minuten. Dus pak je telefoon of laptop, log in, en dan weet je het gewoon. Dat gevoel van ‘oké, ik weet waar ik sta’ is echt goud waard.